Casos de éxito
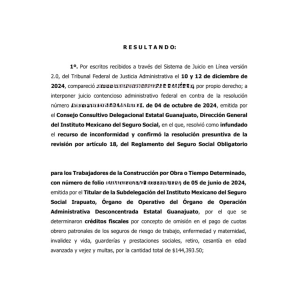
El IMSS quiso determinar más de $144 mil por una obra, pero su plazo para revisarla ya había vencido
Defensa fiscal | IMSS | Obra de construcción | Caducidad de facultades
En resumen
Problema
Crédito fiscal determinado por el IMSS relacionado con una obra.
Defensa
Caducidad de facultades por exceder el plazo legal de 90 días hábiles.
Resultado
Se reconoció que la autoridad actuó fuera del plazo establecido.
Consecuencia
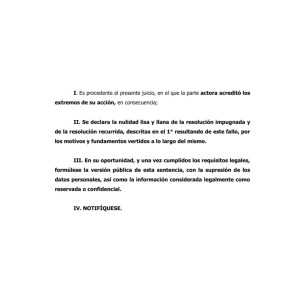
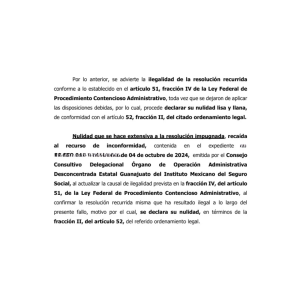
Se declaró la nulidad lisa y llana de la resolución impugnada.
“…el artículo 12-A […] prevé una presunción legal a favor del patrón […] si la autoridad no ejerce su facultad de verificación dentro de los noventa días hábiles siguientes…”
Extracto de sentencia
¿Qué problema enfrentaba la empresa?
Nuestro cliente recibió una resolución mediante la cual el IMSS determinó diversos créditos fiscales relacionados con una obra de construcción. La controversia surgió porque la autoridad inició sus facultades de verificación cuando ya había transcurrido el plazo legal previsto para revisar el cumplimiento de las obligaciones en materia de seguridad social.
La defensa se centró en demostrar que el aviso de terminación de obra había sido presentado previamente y que, a partir de ese momento, la autoridad contaba con 90 días hábiles para ejercer sus facultades de verificación.
Nuestra estrategia de defensa
Se hizo valer que, al no haber ejercido sus facultades dentro del plazo establecido en el artículo 12-A del Reglamento del Seguro Social Obligatorio para los Trabajadores de la Construcción por Obra o Tiempo Determinado, operaba una presunción legal a favor del patrón respecto del cumplimiento de sus obligaciones.
Los principales argumentos fueron:
La autoridad dejó transcurrir el plazo de 90 días hábiles sin ejercer oportunamente sus facultades de verificación.
El aviso de terminación de obra permitía acreditar el inicio del cómputo del plazo legal.
Una vez transcurrido ese periodo, la autoridad ya no podía utilizar posteriormente el procedimiento previsto para determinar presuntivamente obligaciones relacionadas con la obra.
La resolución que confirmó el crédito fiscal aplicó disposiciones que no correspondían al caso.
La sentencia reconoció expresamente que el plazo de 90 días había sido excedido y que la autoridad se encontraba impedida para continuar con el procedimiento utilizado posteriormente.
¿Qué resultado obtuvimos?
El órgano jurisdiccional determinó que los argumentos de la defensa eran fundados y concluyó que la resolución impugnada era ilegal por haberse dejado de aplicar las disposiciones correspondientes.
Como consecuencia, se declaró la nulidad lisa y llana de la resolución que sustentaba el crédito fiscal.