Casos de éxito
Una constructora con sus cuentas inmovilizadas: así logramos dejar el embargo sin efectos
Defensa fiscal | IMSS | Procedimiento Administrativo de Ejecución
La empresa no podía disponer de los recursos de sus cuentas bancarias. Nuestra intervención permitió controvertir los actos que dieron origen a la inmovilización.
En resumen
Problema
Cuentas bancarias embargadas e inmovilizdas.
Defensa
Impugnación de los actos fiscales y del procedimiento de ejecución
Resultado
Nulidad de los actos impugnados
Consecuencia
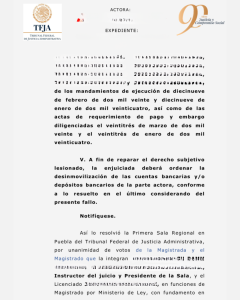
Insubsistencia de las actuaciones de requerimiento de pago y embargo.
» … resultan ilegales las notificaciones por estrados de las cédulas de liquidación de cuotas … toda vez que en las actas circunstanciadas de hechos en que se sustentan los acuerdos para la notificación por estrados … el notificador actuante no circunstanció la manera en que se cercioró del domicilio en el cual se constituyó.»
Extracto de sentencia
¿Qué problema enfrentaba la empresa?
Una empresa del sector de la construcción enfrentó la inmovilización y embargo de sus cuentas bancarias, derivado de diversos créditos fiscales atribuidos al incumplimiento de obligaciones obrero-patronales.
La empresa tuvo conocimiento de la medida al encontrarse imposibilitada para disponer de los recursos de sus cuentas. Ante esta situación, se inició una estrategia de defensa para controvertir los actos que dieron origen al embargo.
Nuestra estrategia de defensa.
Como parte de la defensa, se controvirtieron diversos aspectos de los actos fiscales que sustentaban la inmovilización de las cuentas, entre ellos:
- La falta de conocimiento oportuno de las resoluciones que determinaron los créditos fiscales.
- La legalidad de las notificaciones realizadas por estrados.
- Las formalidades de los mandamientos de ejecución.
- La acreditación de la firma autógrafa de los actos de autoridad.
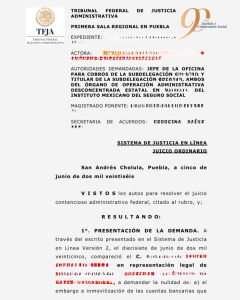
La sentencia reconoció la ilegalidad de las notificaciones por estrados y señaló que no se acreditó debidamente que las diligencias se hubieran realizado cumpliendo las formalidades exigidas por la legislación fiscal.
Asimismo, la autoridad jurisdiccional determinó que los documentos controvertidos no permitían acreditar que las resoluciones hubieran sido emitidas con firma autógrafa del funcionario competente.
Lo que determino el tribunal:
El resultado obtenido
La resolución declaró la nulidad de los actos que sustentaban los créditos fiscales y los mandamientos de ejecución.
Como consecuencia, también quedaron insubsistentes las actas de requerimiento de pago y embargo, al carecer de sustento legal después de la anulación de los actos principales.