Casos de éxito
Un crédito fiscal de más de $736 mil terminó con sus cuentas inmovilizadas
Defensa fiscal | Embargo de cuentas | Responsabilidad solidaria | Nulidad
En resumen
Problema
Embargo e inmovilización de cuentas bancarias derivado de un crédito fiscal desconocido.
Defensa
Impugnación del crédito, sus antecedentes y los actos de cobro, además de una estrategia paralela contra el crédito que originó la responsabilidad solidaria.
Resultado
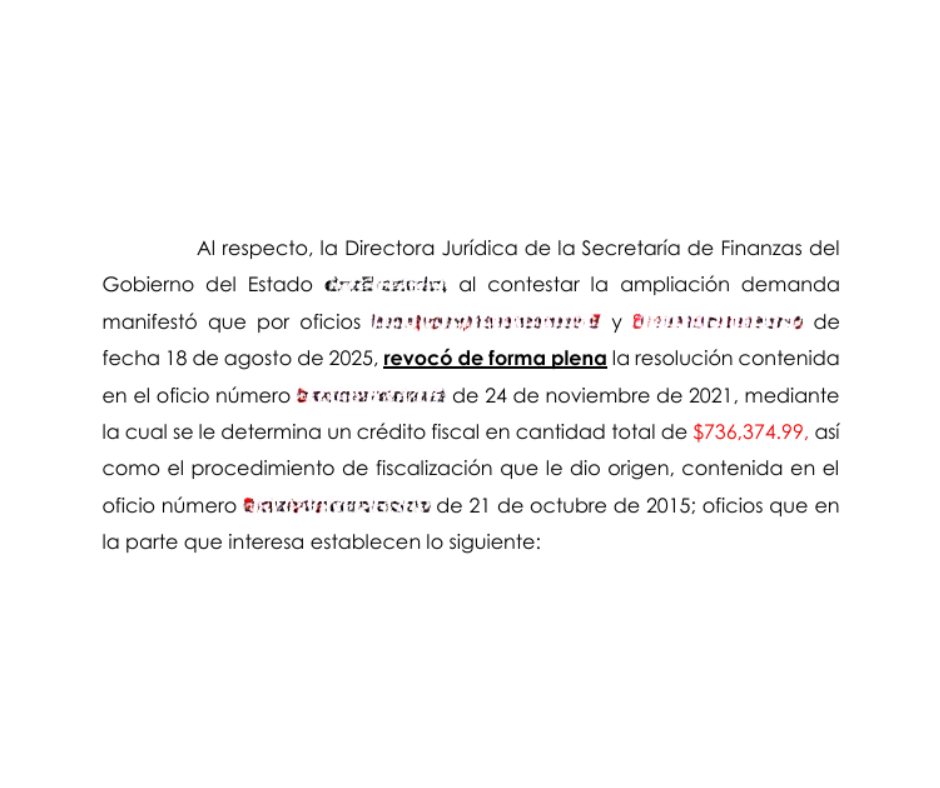
La autoridad revocó los créditos fiscales y las actuaciones realizadas a su amparo.
Consecuencia
Se declaró la nulidad lisa y llana del acto relacionado con la inmovilización de las cuentas bancarias.
Extracto de sentencia
“…al dejar sin efectos la resolución […] cesaron sus efectos jurídicos y, por ende, dejó de causar un agravio en materia fiscal…”
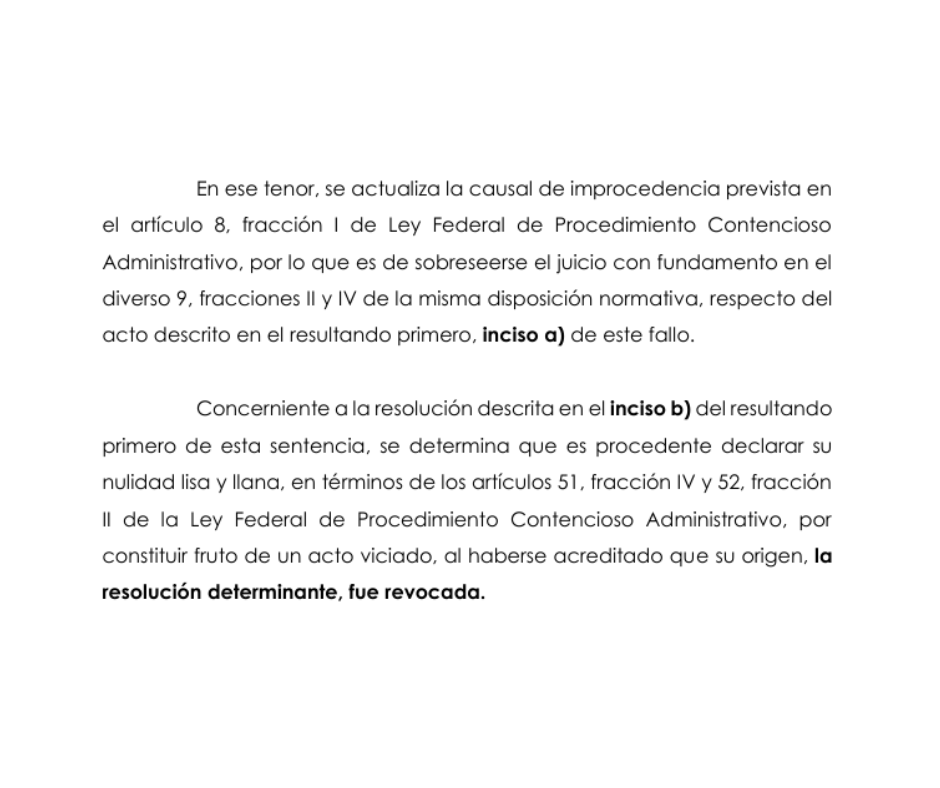
“…es procedente declarar su nulidad lisa y llana […] por constituir fruto de un acto viciado, al haberse acreditado que su origen, la resolución determinante, fue revocada.”
¿Qué problema enfrentaba la empresa?
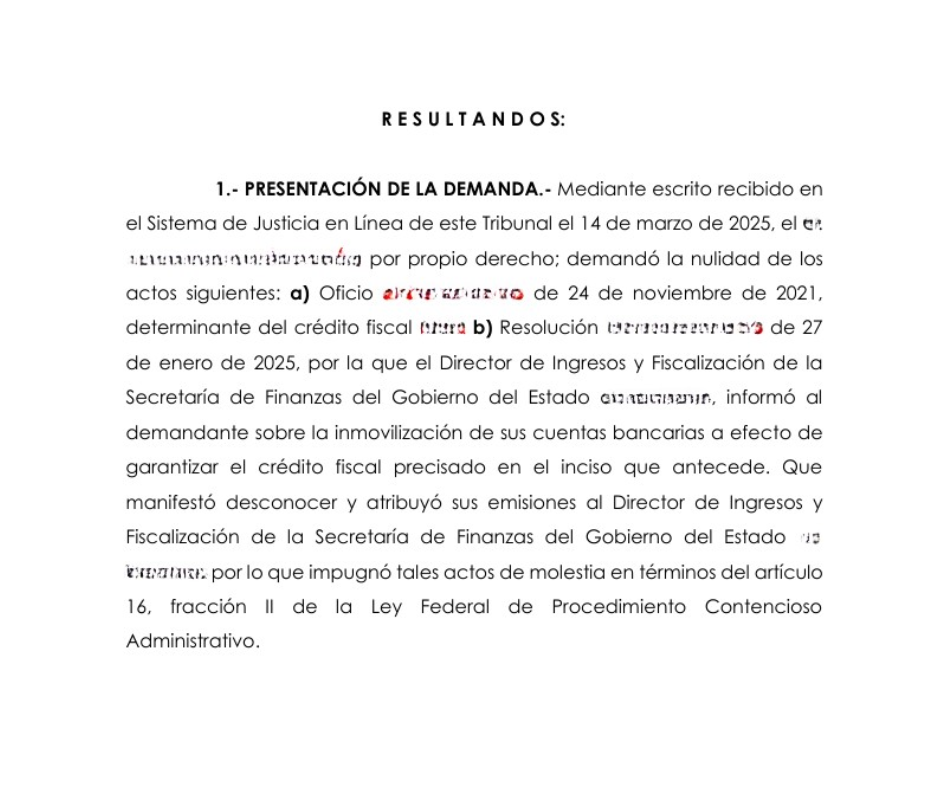
Nuestro cliente enfrentó el embargo e inmovilización de sus cuentas bancarias para hacer efectivo el cobro de un crédito fiscal que no le había sido previamente dado a conocer.
Entre las cuentas afectadas se encontraba aquella en la que recibía una pensión por cesantía en edad avanzada, recurso que constituía una fuente esencial para su subsistencia.
Al conocer posteriormente los antecedentes del asunto, se identificó que el crédito fiscal tenía su origen en una responsabilidad solidaria que tampoco había sido previamente notificada ni hecha del conocimiento del cliente.
La estrategia de defensa
La estrategia de defensa se desarrolló en distintos frentes con el objetivo de combatir tanto el crédito fiscal como los actos que habían derivado de éste.
Entre las principales acciones realizadas:
✓ Se controvirtió el crédito fiscal por desconocimiento de su origen, antecedentes y notificación.
✓ Se hizo valer la ilegalidad del embargo e inmovilización de las cuentas bancarias.
✓ Se señaló particularmente la protección legal de los recursos provenientes de la pensión por cesantía en edad avanzada.
✓ Una vez conocidos los antecedentes, se combatió la legalidad del crédito determinado por responsabilidad solidaria.
✓ Paralelamente, se promovió un medio de defensa contra el crédito fiscal que daba origen a dicha responsabilidad.
La estrategia permitió demostrar la ilegalidad del crédito de origen y, ante ello, la propia autoridad fiscal determinó revocarlo junto con las actuaciones realizadas a su amparo. Posteriormente, también fue revocado el crédito determinado por responsabilidad solidaria.
El resultado obtenido
Como consecuencia de la estrategia implementada, el crédito fiscal que sustentaba las actuaciones de cobro fue revocado, dejando de producir efectos jurídicos.
La resolución jurisdiccional reconoció que la pretensión respecto del crédito fiscal había quedado satisfecha debido a su revocación.
Respecto de la inmovilización de las cuentas bancarias, se determinó que ésta provenía de un acto que ya había sido revocado y, por lo tanto, constituía el fruto de un acto viciado.
Por esta razón, se declaró la nulidad lisa y llana de la resolución relacionada con la inmovilización de las cuentas bancarias