Casos de éxito
La propiedad de 16.5 millones que estuvo a punto de irse a remate.
Defensa fiscal | Prescripción de créditos fiscales | Procedimiento Administrativo de Ejecución
En resumen
Problema
Inmueble embargado sujeto a un procedimiento de remate.
Defensa
Prescripción de los créditos fiscales y oposición a los actos de cobro.
Resultado
Se reconoció la prescripción de los créditos fiscales.
Consecuencia
Se dejaron sin efectos las actuaciones posteriores y se ordenó liberar los bienes embargados.
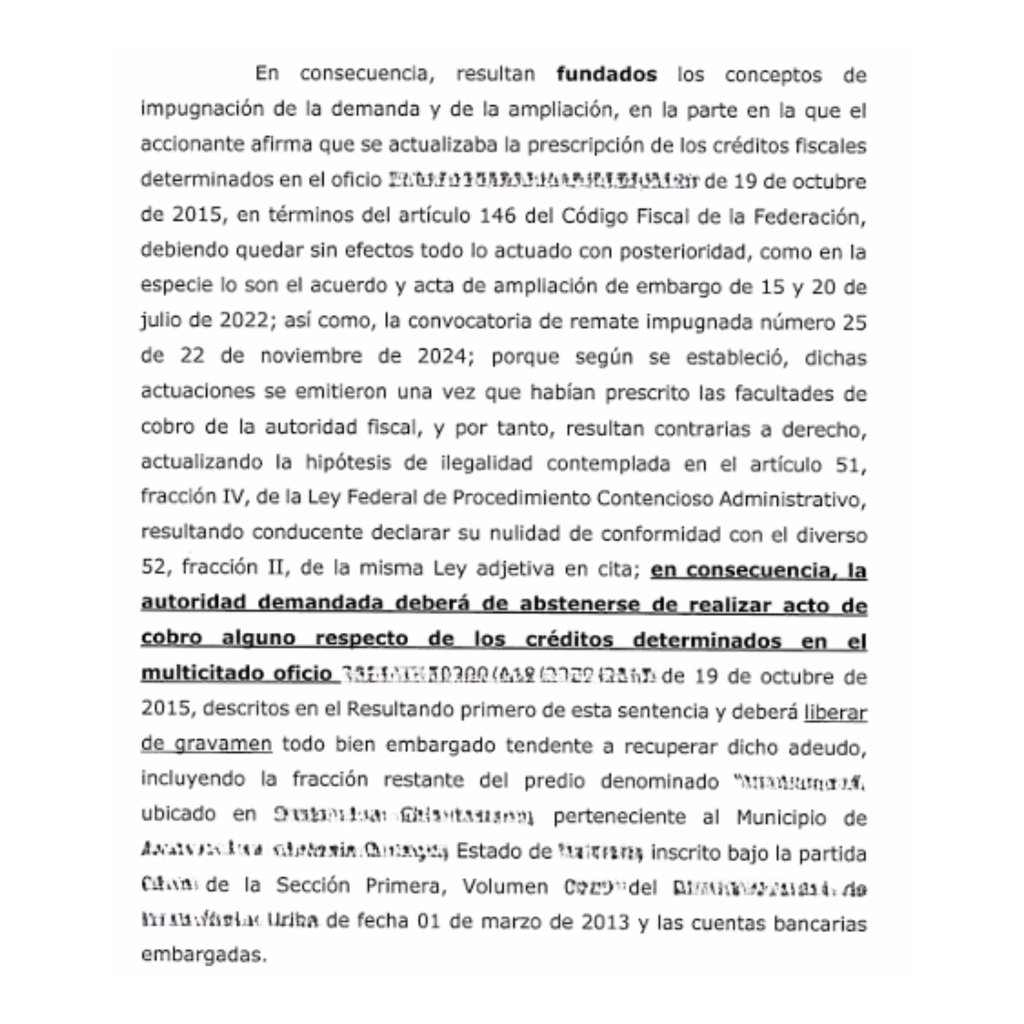
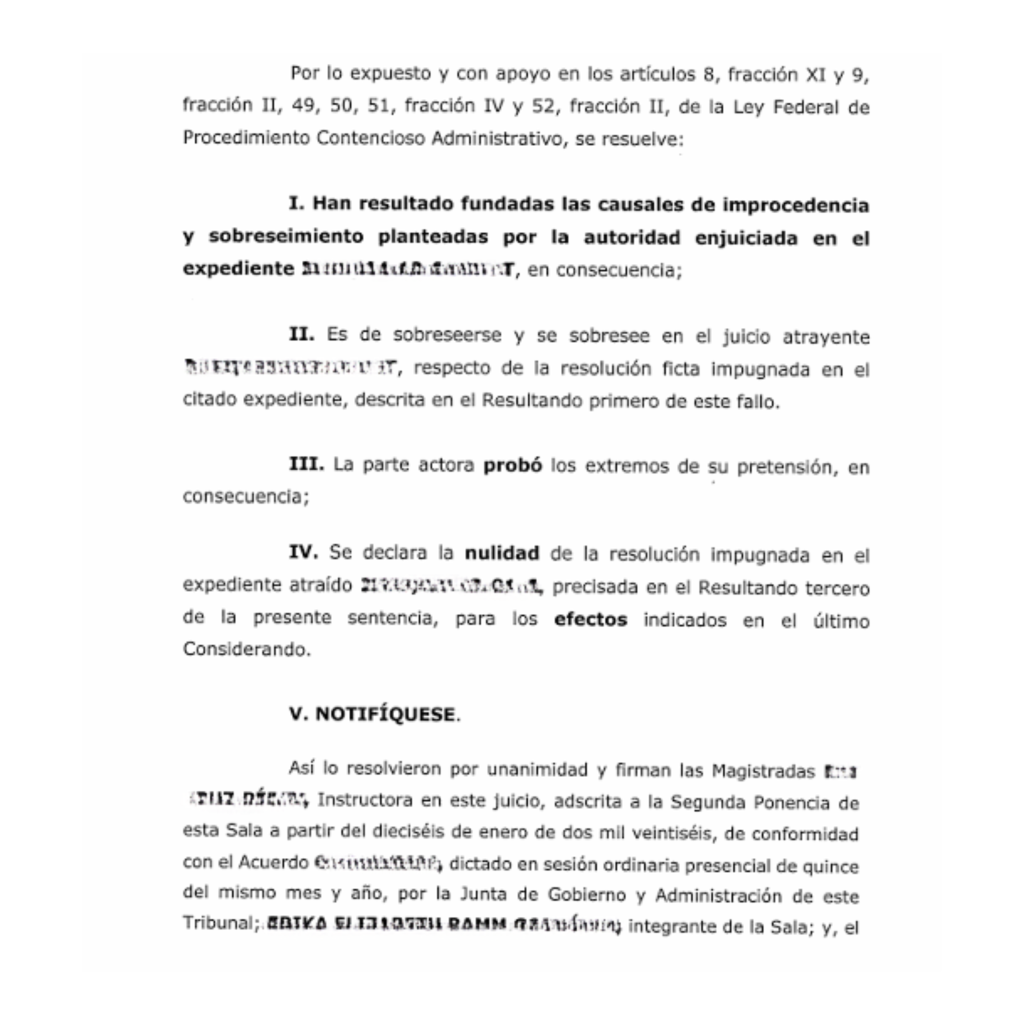
Extracto de sentencia
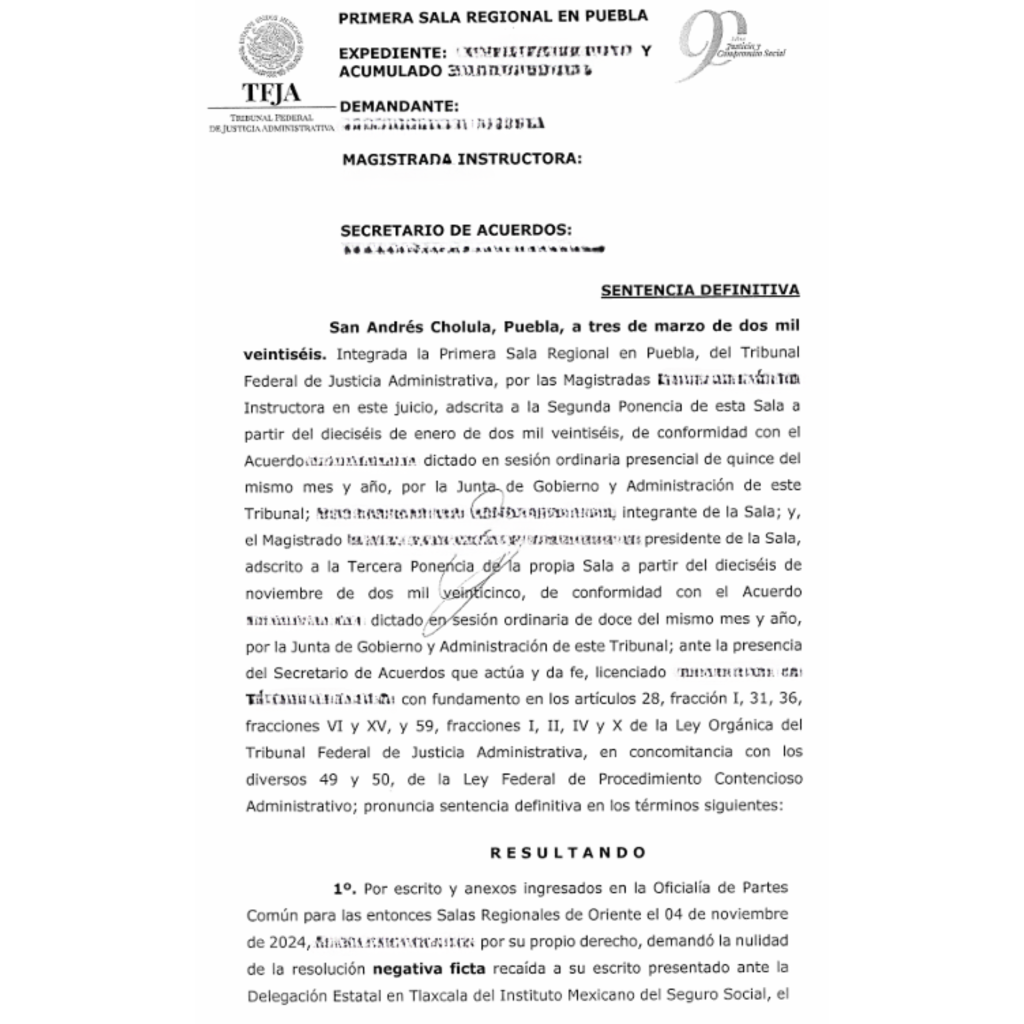
El inicio del caso
Nuestro cliente enfrentaba un procedimiento administrativo de ejecución sobre un inmueble previamente embargado, respecto del cual la autoridad fiscal había emitido una convocatoria de remate.
Los actos de cobro tenían su origen en diversos créditos fiscales determinados años atrás. Ante el riesgo de que continuara el procedimiento de remate del inmueble, se implementó una estrategia de defensa enfocada en demostrar que las facultades de cobro de la autoridad ya habían prescrito.
La controversia se centró precisamente en una convocatoria de remate originada en créditos fiscales respecto de los cuales se argumentó que había transcurrido en exceso el plazo legal de cinco años.
Nuestra intervención
Como parte de la estrategia jurídica, se hizo valer la prescripción de los créditos fiscales, demostrando que había transcurrido el plazo establecido en la legislación sin que existieran actuaciones suficientes para interrumpirlo o suspenderlo.
Entre los principales argumentos se acreditó que:
Había transcurrido el plazo legal para que la autoridad ejerciera sus facultades de cobro.
No existieron actuaciones de cobro oportunas que acreditaran la interrupción del plazo de prescripción.
Los medios de defensa promovidos no implicaron por sí mismos un reconocimiento de los adeudos.
Las actuaciones realizadas posteriormente por la autoridad ocurrieron cuando el plazo de prescripción ya se había consumado.
La resolución determinó que el plazo de cinco años había concluido y que las actuaciones de cobro posteriores no podían interrumpir un periodo que ya se encontraba extinguido.
La resolución determinó que el plazo de cinco años había concluido y que las actuaciones de cobro posteriores no podían interrumpir un periodo que ya se encontraba extinguido.
El resultado obtenido
La autoridad jurisdiccional determinó que había operado la prescripción de los créditos fiscales, por lo que debían quedar sin efectos las actuaciones de cobro realizadas posteriormente, incluyendo la ampliación del embargo y la convocatoria de remate.
Además, se ordenó que la autoridad fiscal se abstuviera de realizar nuevos actos de cobro relacionados con dichos créditos y liberara los bienes embargados, incluyendo el inmueble y las cuentas bancarias señaladas en la resolución.